

- 路線価図の地区区分と現地実態のズレが生じることがある理由
- 土地評価を適正化するための調査と確認の進め方
- 一次相続と二次相続を見据えた遺産分割の考え方
- 小規模宅地等の特例を将来の相続でも意識するヒント
まず結論―土地評価は「路線価図の数字を当てはめれば終わり」ではない
相続税の土地評価は、路線価図に表示された数字をそのまま当てはめれば終わり、というものではありません。路線価図の地区区分が、実際の土地利用や周辺状況とズレている場合があります。現地の状況を丁寧に確認し、実態に即した評価ができるかどうかで、相続税額は大きく変わります。
本件では、仙台市内にある実家不動産(約400㎡)の評価をめぐり、都市計画上の用途地域と路線価図上の地区区分にズレがあることを見抜き、現地調査と資料確認を重ねて土地評価を適正化しました。あわせて、今回の相続(一次相続)だけでなく、将来の相続(二次相続)まで見据えた遺産分割を設計し、家族の財産を守りやすい形で申告を完了しています。
実際の相談事例
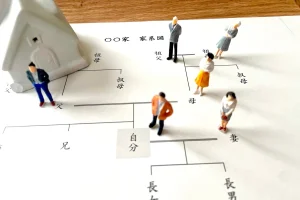
相談者は、夫を亡くした妻と、他県(遠方)に嫁いだ長女です。お二人が最も心配されていたのは、今回の相続だけではなく、将来妻が亡くなった際の二次相続まで含めたトータルの税負担でした。二次相続では相続人が長女の1人になるため、基礎控除額(3,000万円+600万円×法定相続人の数)が小さくなり、税負担が重くなるリスクがありました。
参考:国税庁 タックスアンサー No.4102 相続税がかかる場合
さらに、仙台市内にある広めの実家不動産(約400㎡)の評価や、小規模宅地等の特例が正しく適用できるかどうかも大きな不安要素でした。
路線価図の「実態とのズレ」を見抜く徹底調査
対象の土地は、仙台市の都市計画情報では「第二種住居地域」に該当していましたが、税務署の路線価図上では「近隣商業地域(普通商業併用住宅地区:170,000円/㎡)」として設定されていました。当法人では、机上の計算だけでなく、実際に現地へ足を運び、役所や税務署へのリサーチを徹底して行いました。
路線価方式では、路線価に各種の補正率を適用して評価額を計算します。
参考:国税庁 タックスアンサー No.4604 路線価方式による宅地の評価
税務署に確認したところ「路線価図のとおりに評価してほしい」との回答でしたが、近隣の住宅街の状況、建蔽率、道路の幅などを綿密に確認し、実態は商業地ではなく住宅地であると判断。資料に基づいて適用すべき地区区分を丁寧に確認しながら進め、結果として実態に即した「普通住宅地区(165,000円/㎡)」の評価額を採用しました。これにより、土地の評価額を約215万円引き下げ、相続税額を圧縮することができました。
「将来、実家に戻りたい」という長女の想いを叶える遺産分割
長女は他県に嫁いでいますが、「将来は地元の実家に戻りたい」という想いを持っていました。この想いをくみ取り、二次相続まで見据えたシミュレーションを実施しました。
一次相続の時点で、長女が不動産を共有で相続し、金銭も2,000万円取得する分割案をご提案。これにより、今回の相続だけでなく、将来の二次相続でも小規模宅地等の特例を意識したスキームを検討しました。
参考:国税庁 タックスアンサー No.4124 小規模宅地等の特例
遺産分割の内容は、小規模宅地等の特例や配偶者の税額軽減などの適用に影響するため、まず誰が何を取得するかを整理し、そのうえで税額を計算する順序が重要です。
参考:国税庁 タックスアンサー No.4158 配偶者の税額の軽減
結果、そして現在
複雑な土地評価と、将来を見据えた遺産分割により、今回も将来も家族の財産を最も守れる形で、無事に申告を完了しました。
妻と長女からは、「税務署の見解に流されず、『普通住宅地の路線価の方で正しく申告書を提出しましょう』と佐藤先生がキッパリ言ってくれたことが、何よりも心強かったです」という感謝のお言葉をいただきました。現在は、長女が将来実家に戻るロードマップも明確になり、母娘で安心してこれからの生活を送られています。
この事例で大切なのは「目先の税金」ではなく「10年後・20年後の暮らし」を見ること
土地評価の適正化は、今回の相続税額を下げるだけでなく、将来の相続や売却、家族の生活設計にも影響します。分け方ひとつで、小規模宅地等の特例の将来の活用可能性も変わります。
税金の計算はあくまで手段であって、目的は家族がこの先も安心して暮らせることです。本件でも、長女が「いつか実家に戻る」という想いを税金の形で妨げないよう、一次相続と二次相続を通した設計を行いました。
この記事に関するQ&A
路線価図は全国一律の基準で作成されるため、地域によっては現地の土地利用の実態とズレが生じることがあります。評価に不安がある場合は、現地状況と資料を確認し、適用すべき地区区分を専門家と検討することが大切です。
一次相続で配偶者が多く取得すると、その時点の税額は抑えやすくなりますが、二次相続では相続人の数が減り基礎控除額が小さくなるため、トータルで不利になることがあります。
同居親族としての適用は難しいことが多いですが、将来の居住予定や家なき子の要件など、ケースによっては適用の可能性があります。個別の確認が必要です。
現地調査の結果や周辺状況などの資料を整理し、適用すべき評価方法や地区区分を確認しながら進めます。不安がある場合は、早めに専門家へご相談ください。
相続税の土地評価は、実は「路線価図の数字をそのまま当てはめれば正解」というわけではありません。今回のように、役所の都市計画情報と税務署の路線価図でズレが生じているケースは、実は珍しくないのです。
税務署の担当者から「路線価図どおりに」と言われたとしても、現地の状況や道路の幅、周辺の実態をプロの目でみれば、「お客様のために適正な評価を主張できる根拠」が見つかります。そこで妥協せず、お客様の利益のために一歩踏み込んだ判断をすることが、私たち相続専門税理士の役割です。お客様から「あの言葉が心強かった」と言っていただけて、本当に嬉しく思います。
また、今回は長女の「将来は実家に戻りたい」という温かい想いを、税金面で邪魔しないような遺産分割をトータルで設計しました。目先の税金だけでなく、10年後、20年後のご家族の暮らしまで見据えて、分かりやすく、かつ頼もしくナビゲートさせていただきます。