
申告品質を支える5つの体制

代表税理士が面談と最終確認を担当し、書類収集・財産評価・法務の各担当が分担して申告書を作成します。 それぞれの役割と、申告内容にどう反映されるかをご説明します。

担当体制

相続税申告では、財産の把握・評価・遺産分割の検討という異なる性質の作業が並行して進みます。当法人では、代表税理士が面談と申告書の最終確認を担当し、書類収集・財産評価・法務の各担当がそれぞれの工程を受け持ちます。

以下では、5つの役割がそれぞれ申告内容のどこに影響するかをご説明します。

理由 01

代表税理士が面談を担当します

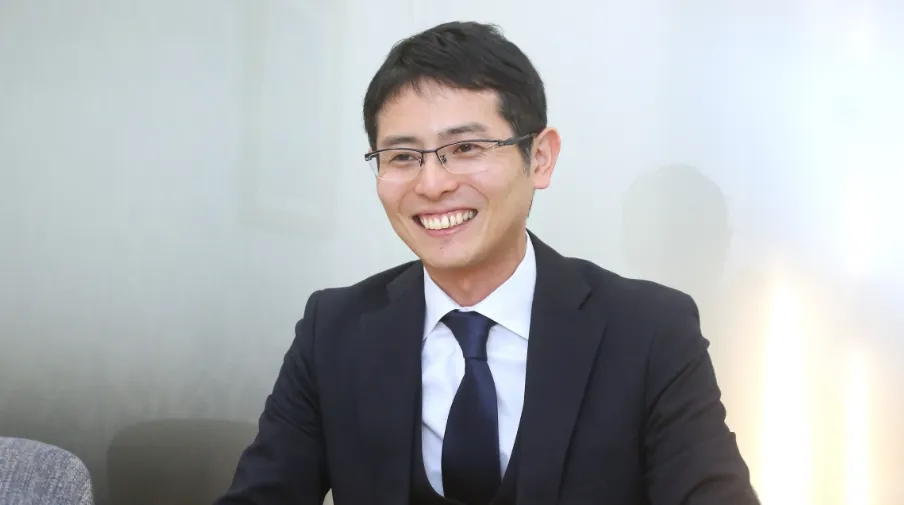
初回の面談は、代表税理士の佐藤が担当します。書類の確認だけでなく、被相続人と相続人の生活状況、お金の使い方についても伺います。

書類に表れない事実を確認するためです。手許現金の有無、亡くなる直前の預金の動き、過去の贈与などは、通帳や残高証明だけでは把握できません。これらは税務調査で指摘されやすい項目にあたるため、申告前に確認しておく必要があります。

同居の実態や、土地をどのように使ってきたかも確認します。小規模宅地等の特例をはじめとする特例や控除は、適用要件が生活の実態に関わるためです。面談で事実を確認することで、適用できる特例の見落としを防ぎます。

面談で確認すること
  • 財産 手許現金・亡くなる直前の預金の動き・過去の贈与を確認し、計上漏れを防ぐ
  • 特例 同居の実態や土地の利用状況を確認し、適用できる控除・特例を判断
面談で確認した内容は、そのまま申告書と書面添付の記載根拠になります。
提出前の最終確認
「税務署の調査官なら
どこを見るか」
代表税理士・佐藤が確認します
確認の進め方
  • 1面談で生活の実態とお金の流れを把握しておく
  • 2各担当が作成した申告書を代表税理士が確認
  • 3確認内容を書面添付(計算事項等記載書面)に記載
理由 02

申告書は代表税理士が
最終確認します

各担当が作成した申告書は、提出前に代表税理士の佐藤が確認します。確認の観点は「税務署の調査官であればどこを見るか」です。

面談で生活状況とお金の流れを把握しているため、資料だけでは気づきにくい記載の不足を確認できます。確認した内容は書面添付(計算事項等記載書面)に記載し、税務署に対して申告の根拠を示します。

3つの工程を、担当者が分担します

書類収集・財産評価・法務の各担当が、それぞれの工程を受け持ちます

理由 03

書類収集の担当

申告に必要な資料の収集を担当します。出生から死亡までの戸籍、住民票の除票、金融機関の残高証明、不動産の登記事項証明書など、取得先が分かれる書類を当法人が代行して集めます。お客様にご用意いただくのは、手元にある通帳や保険証券などに限られます。

理由 04

財産評価の担当

集めた資料をもとに、土地・建物・非上場株式などを評価します。相続税額は評価額によって大きく変わります。土地の形状、接道状況、利用区分などを確認し、財産評価基本通達に基づいて適用できる減額要因を検討します。

理由 05

法務・遺産分割の担当

税法に加え、遺産分割に関わる民法の規定を踏まえて分割案を検討します。今回の相続税だけでなく、配偶者が亡くなったときの二次相続まで含めて試算し、合計の税負担と各相続人の手元に残る財産を比較したうえでご提案します。

まずは、無料でご相談ください。

相続発生直後から期限直前まで、どのタイミングでもご相談いただけます。

電話で相談する

毎日 10〜19時(土日祝含む)

0120-957-339
Webで予約する

24時間受付中
翌営業日にご連絡します

無料相談を予約する
選ばれる理由を見る

過去3年間585件
税務調査率0.003%

選ばれる理由へ