
- 初めての相続で、最初に何を確認すべきか
- 手元現金(タンス預金)は申告が必要なのか
- 相続税がかかるか分からない状態からの進め方
- 実家売却や投資信託の移管まで含めたワンストップ支援の考え方
- 専門用語を避けて、相続手続きを「見える化」する方法
まず結論―初めての相続ほど「何を持っていて、何から始めるか」を見える化することが大切
相続が初めての方にとって、一番大きな不安は「相続税がかかるのか」「何から始めればいいのか」「見つかった現金をどう扱えばいいのか」が分からないことです。相続手続きは、税金の計算だけでなく、財産の把握、名義変更、将来の売却や運用までつながるため、最初に全体像を見える化することが重要です。
本件でも、長男ご夫婦は相続の知識がほとんどない状態からのスタートでしたが、財産目録や税額の資料を一枚ずつ整理しながらご説明し、手元現金の申告から実家売却の段取りまで、ワンストップで進めました。
初めての相続で最初に確認すること
初めての相続では、まず次の3点を整理すると全体が見えやすくなります。
- 相続人は誰か
- 財産には何があるか(預貯金、不動産、現金、有価証券など)
- 相続税の申告が必要になりそうか
この整理がないまま手続きを始めると、「必要な申告があるのか」「どこまでが相続財産か」「次に何をすべきか」が分からず、不安だけが大きくなってしまいます。
手元現金(タンス預金)は申告が必要?
被相続人の自宅に保管されていた現金、いわゆるタンス預金も、相続財産に含めて申告する必要があります。相続税の対象となる財産には、現金、預貯金、有価証券、不動産など、金銭に見積もることができる経済的価値のあるものが広く含まれるからです(国税庁 タックスアンサー No.4105)。
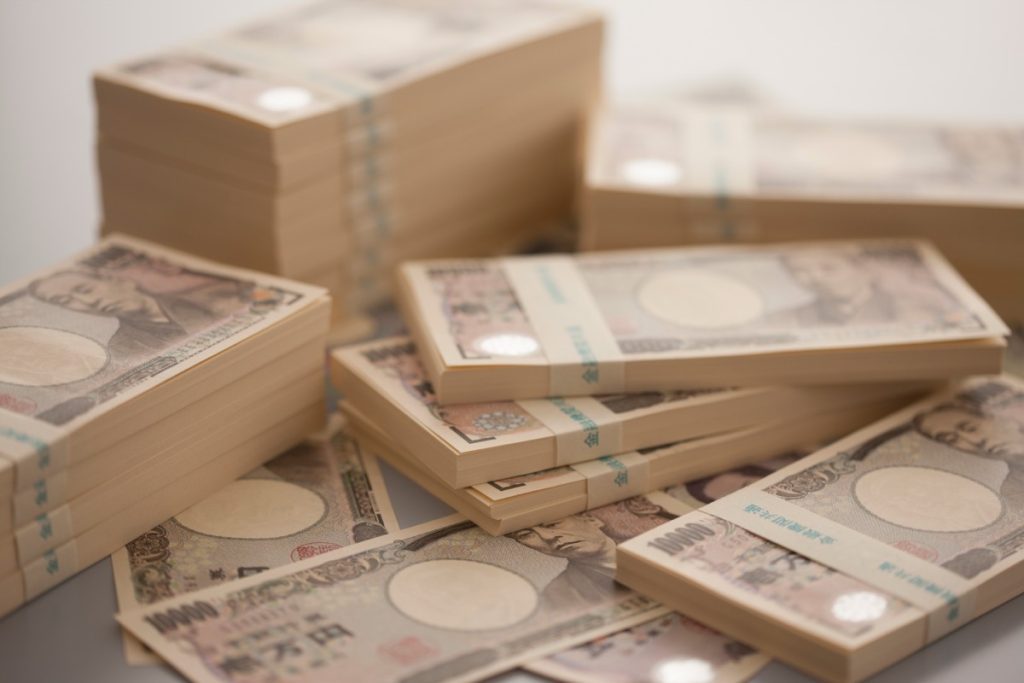
本件では、お父様のご自宅から帯が付いたままの多額の現金が見つかりました。現金は預金のように残高証明書が出るものではないため、保管状況や生前の事情を整理し、相続財産として適正に申告することが重要になります。
相続税がかかるか分からない状態でも、整理は始められる
相続税の申告が必要かどうか分からない段階でも、財産を洗い出し、相続人を確認し、全体像を整理することはできます。初めての相続では、最初から税額計算に入るのではなく、「財産の地図」をつくるように整理していく方が分かりやすいことが多いです。
本件でも、ご夫婦に対して専門用語を避け、財産目録、申告書、税額を視覚的に見やすい資料としてまとめ、一枚ずつ丁寧にご説明しました。税金の話を「分からないまま進める」のではなく、「見える化しながら進める」ことが安心につながります。
実家売却や投資信託の移管まで、相続後の手続きは続く
相続手続きは、申告書を出して終わりではありません。実家を売却する場合には、譲渡所得の確定申告や、条件によっては相続した空き家の3,000万円特別控除、取得費加算の特例などの論点が出てきます。また、投資信託などの有価証券については、相続による名義変更(移管)の手続きが必要です(国税庁 タックスアンサー No.3306/国税庁 タックスアンサー No.3267)。
本件では、相続税申告だけでなく、その後の実家売却時の注意点や、遺された投資信託の移管手続きまで見据えたご案内を行いました。
申告後も、追加の財産確認が必要になることがある
相続税申告を終えた後でも、追加の還付金や未把握の財産が見つかることがあります。たとえば、介護保険関係の還付金のように、死亡後に表面化する請求権も相続財産として問題になることがあります(国税庁 質疑応答事例「被相続人の準確定申告に係る還付金等」)。
そのため、相続税申告は提出して終わりではなく、提出後も追加情報が出てこないかを確認しながら進める姿勢が大切です。
実際の相談事例
長男は相続人お一人でしたが、ご夫婦とも相続の知識がなく、「相続税がかかるのかどうかも分からない」状態からのスタートでした。また、お父様の自宅から帯が付いたままの多額の現金が見つかり、申告方法や税務署から疑われないかという不安も抱えておられました。将来的に実家の売却も考えていたため、税金の申告から不動産の処分までまとめて依頼できるワンストップ対応を求めて、当法人を選ばれました。
本件では、まず丁寧なヒアリングを行い、財産目録や税額を視覚的に整理した資料を用いて、相続の全体像を一つずつご説明しました。そのうえで、手元にあった現金を相続財産として適正に申告し、将来の実家売却時の確定申告や、投資信託の移管手続きまで見据えたご案内を行いました。結果として、手元現金も含めた申告を完了し、その後の実家売却の段取りまで整えることができました。
この事例で大切なのは「分からないことを分からないまま進めない」こと
初めての相続では、分からないことがあるのは当然です。問題なのは、その不安を抱えたまま申告や手続きを進めてしまうことです。現金の扱い、相続税の要否、実家売却の流れなど、一つひとつを見える形にして理解しながら進めることで、手続きへの不安は大きく軽減されます。
この事例でも、ご夫婦が安心して進められたのは、難しい言葉を並べるのではなく、財産の地図を描くように全体を整理しながら伴走したからこそだといえます。
この記事に関するQ&A
はい。被相続人の自宅などに保管されていた現金も相続財産に含まれます。預貯金と違って資料が少ないため、保管状況や生前の事情を整理しながら申告することが重要です(国税庁 タックスアンサー No.4105)。
もちろんです。相続税の要否が分からない段階でも、相続人の確認や財産の洗い出しから整理を始めることができます。
はい。売却時の確定申告、相続した空き家の特例、取得費加算の特例など、相続後の税務まで見据えてご案内できます(国税庁 タックスアンサー No.3306/国税庁 タックスアンサー No.3267)。
追加で確認や手続きが必要になることがあります。還付金請求権などは相続財産として扱われる場合があるため、申告後も情報共有を続けることが大切です(国税庁 質疑応答事例「被相続人の準確定申告に係る還付金等」)。
あわせてご覧ください
本記事は一般的な情報の提供であり、個別の事情にそのまま当てはまるものではありません。制度は改正により変動しますので、適用の判断は最新の国税庁資料または専門家へのご相談でご確認ください。
「税金の話は分かりづらいですから、一緒に財産の地図を書きましょう」と、白紙の一覧表から始めました。ご夫婦が最初に緊張を解かれたのは、お父様の思い出話を伺ったときだったと思います。相続は手続きの前に、人と人との物語がある。専門用語を排した資料を一枚ずつめくりながら、「ここはこう考えます。分からないことは何度でも聞いてください」と進めました。