
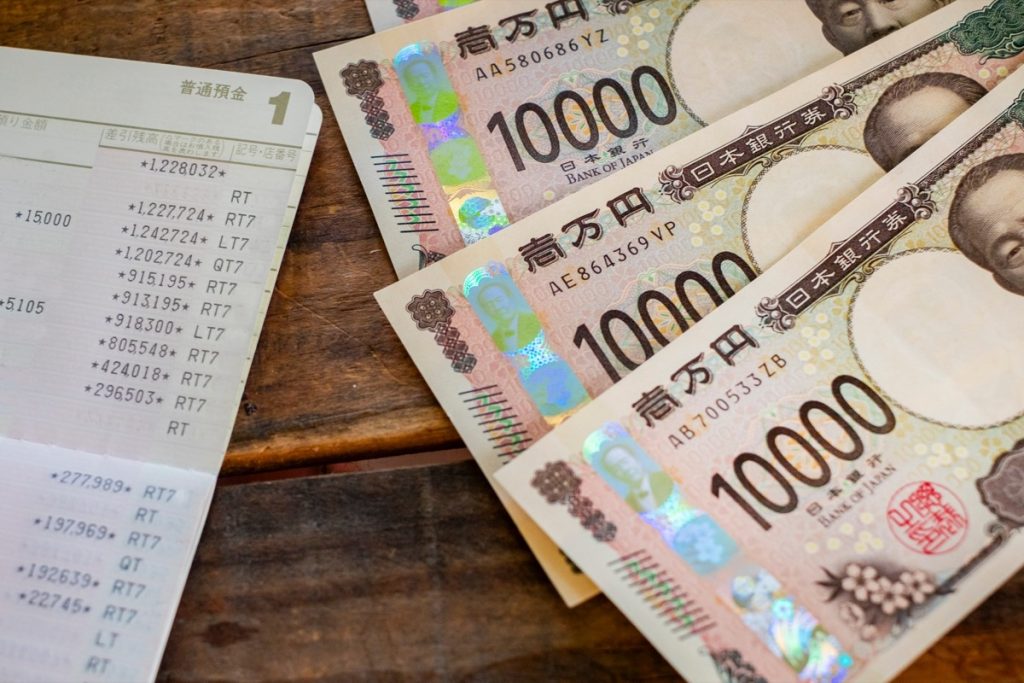
- 家族も忘れていた古い生命保険契約が見つかるケース
- 生命保険金の非課税枠(500万円×法定相続人の数)の考え方
- 財産の全貌が分からない相続で、どう調査を進めるか
- 施設入所中の家族や遠方の相続人がいるときの進め方
- 取引記録から財産漏れを防ぐ重要性
まず結論―古い保険契約ほど、遺品より「記録」から見つかることがある
相続手続きでは、通帳や遺品の見える範囲だけで財産の全てが分かるとは限りません。特に、昔に加入した生命保険契約は、証券が見当たらず、家族の記憶からも抜け落ちていることがあります。そのため、財産調査では、遺品整理や聞き取りだけでなく、取引記録や過去資料から痕跡をたどることが重要です。
本件でも、わずかな取引の手がかりから古い保険契約の存在を確認し、生命保険金の非課税枠を適用しながら、期限内申告までつなげました。
財産の全貌が分からない相続で、まず何を確認するか
この事例では、相続人が長女、施設入所中のお母様、遠方の次男の3名でした。長女お一人に手続きの負担が集中しやすい状況で、しかもお父様の財産の全貌が見えていないことが、大きな不安になっていました。
こうした相続では、まず次の点を整理することが大切です。
- 誰がどの手続きを中心に担うのか
- 手元資料で把握できている財産と、未確認の財産は何か
- 預貯金・保険・有価証券など、記録から追える資産は何か
最初の段階で「何が分かっていて、何が分かっていないか」を切り分けることが、財産漏れの防止につながります。
古い生命保険契約はどう見つけるのか
家族も存在を忘れていた古い生命保険契約は、遺品やヒアリングだけでは見つからないことがあります。その場合、通帳の取引明細や過去の支払い記録、保険会社名の痕跡などを一つずつ確認し、どの会社と取引があったのかを洗い出していきます。
本件でも、ヒアリングや遺品整理では出てこなかった保険会社との取引記録が見つかり、そこから保険会社へ照会を行いました。その結果、約50年前に契約された死亡保険金200万円の保険契約が現存していることを確認しています。
生命保険金の非課税枠とは
被相続人が保険料を負担していた死亡保険金のうち、相続人が受け取るものについては、500万円×法定相続人の数まで相続税が非課税となります。法定相続人が3名であれば、非課税枠は1,500万円です(国税庁 タックスアンサー No.4114)。
本件では、確認された死亡保険金200万円が、他の保険金と合算してもこの非課税枠の範囲内に収まることを確認し、請求手続きと申告への反映を進めました。
手続きを一人で抱え込まないために必要なこと
相続人の一人が施設入所中、もう一人が遠方に住んでいる場合、実務上の連絡や資料整理が長女など一人に集中しやすくなります。その状態で財産調査まで抱え込むと、精神的にも時間的にも大きな負担になります。
そのため、誰が何を確認し、どこまでを専門家が支援するのかを整理し、手続きを分担しながら進めることが重要です。本件でも、長女が一人で全てを背負わずに済むよう、順序立てて調査と申告を進めました。
実際の相談事例
相続人はお母様(施設入所中)、次男(遠方)、長女の3名で、物理的な距離やお母様の状況から、すべての手続きを長女お一人が中心となって進める必要がありました。ご自身だけで手続きを背負い込む重圧の中、お父様の財産の全貌が分からず、「手続きの漏れや見落としがあるのでは」と不安を抱えていらっしゃいました。
本件では、まず通帳の取引明細を調査し、ヒアリングや遺品整理では出てこなかった保険会社との取引記録を発見しました。そこから保険会社へ照会を行い、約50年前に契約された死亡保険金200万円の契約の現存を確認。さらに、生命保険金の非課税枠の範囲内であることを確認し、請求手続きのご案内と相続税申告への反映を進めました。結果として、期限内の相続税申告を完了し、見落とされていた保険金もご家族のもとに受け取られることとなりました。
この事例で大切なのは「見つからない財産もある」という前提で調べること
相続では、手元の資料に載っていない財産が後から見つかることがあります。特に、古い生命保険契約のように、契約から長い年月が経っているものは、家族の記憶から抜け落ちていても不思議ではありません。
この事例でも、遺品だけでなく取引記録まで確認したことで、財産漏れを防ぎ、ご家族のために残されていた保険金の受取につなげることができました。
この記事に関するQ&A
はい。通帳の取引明細や過去資料の中に、保険会社との取引記録が残っていることがあります。遺品整理や記憶だけで判断せず、記録から追うことが大切です。
相続人が受け取る死亡保険金について、500万円×法定相続人の数です。法定相続人が3名であれば1,500万円までが非課税枠となります(国税庁 タックスアンサー No.4114)。
はい。状況に応じて役割分担と連絡方法を整理し、中心となる相続人の負担が集中しすぎないよう進めていくことが大切です。
契約内容と受取人、保険料負担者、非課税枠の適用可否を確認したうえで、相続税申告へ反映します。請求手続きと税務処理を並行して進める必要があります。
あわせてご覧ください
本記事は一般的な情報の提供であり、個別の事情にそのまま当てはまるものではありません。制度は改正により変動しますので、適用の判断は最新の公的資料または専門家へのご相談でご確認ください。
古い取引の痕跡をたどりながら、「お父様が、家族のために残してくれたものですね」とお伝えしました。長女は、その資料をしばらく見つめておられました。手続きを一人で背負われていることへのねぎらいも込め、「お一人で抱え込まなくて大丈夫です。順番に、一緒に進めましょう」と。調査の仕事は数字を追う作業ですが、その先には必ず家族の物語があります。